
Получили требование ФНС? Сначала определите, что именно запрашивает налоговая, до какого числа нужно ответить и кто отвечает за подготовку документов. Не каждое требование означает нарушение, но пропущенный срок может создать проблему даже для компании с правильным учётом.
Представьте ситуацию: директору ООО приходит уведомление о новом требовании налоговой. Бухгалтер сообщает: «Разбираемся, подготовим ответ». Но руководителю непонятно, что обнаружила инспекция, грозит ли компании штраф и насколько срочно нужно реагировать.
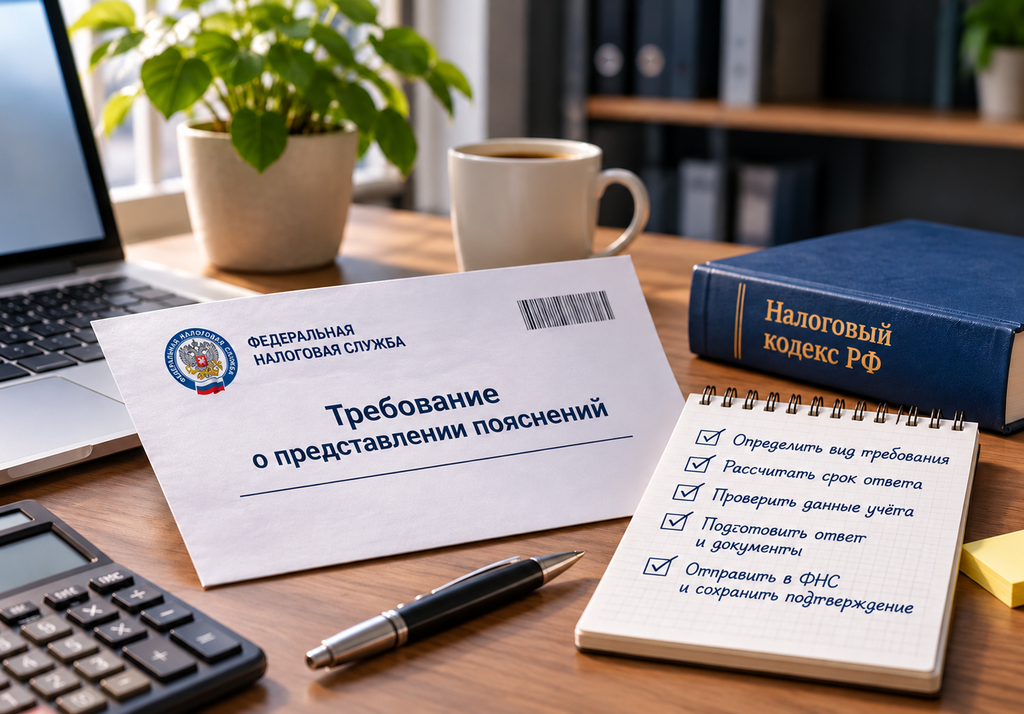
Требования могут касаться расхождений в отчётности, подтверждающих документов, операций с контрагентами или налоговой задолженности. Для каждого случая предусмотрен свой порядок действий.
Разберём, как руководителю проконтролировать ситуацию, не погружаясь в тонкости налогового законодательства, какие сроки действуют в 2026 году и когда стоит привлечь независимого специалиста.
Что сделать прямо сейчас?
1. Откройте само требование, а не только уведомление о его поступлении. Проверьте номер, дату, основание и содержание.
2. Определите срок исполнения. Он зависит от вида документа и способа его получения.
3. Назначьте ответственного. Попросите бухгалтера подтвердить срок и объяснить причину требования.
4. Проверьте факты. До отправки ответа нужно сопоставить запрос ФНС с декларациями и данными учёта.
5. Проконтролируйте отправку и получение ответа. Сохраните подтверждающие документы.
Если срок близок, а причина требования неясна, привлекайте специалиста до его истечения.
Почему налоговая направляет требования и всегда ли это означает нарушение?
Налоговая инспекция регулярно сопоставляет данные деклараций, расчётов, счетов-фактур, контрагентов и сведения из других источников.
Если обнаружено несоответствие, инспекция вправе запросить пояснения или документы.
Например:
- В декларации по НДС данные компании не совпали с данными контрагента.
- Сумма выручки в отчётности вызывает вопросы при сопоставлении с другими сведениями.
- Во время налоговой проверки понадобились документы, подтверждающие расходы.
- Инспекция проверяет контрагента компании и запрашивает сведения о сделках с ним.
- На едином налоговом счёте образовалось отрицательное сальдо.
Само получение требования не доказывает, что компания допустила нарушение.
Расхождение может быть вызвано технической ошибкой, разными периодами отражения операций или неточностью в документах контрагента.
В других случаях требование действительно помогает обнаружить проблему: неотражённую реализацию, неподтверждённые расходы, неверный расчёт налога или отсутствие первичных документов.
Задача бухгалтера — выяснить причину и подготовить обоснованный ответ. Задача директора — убедиться, что причина выяснена, срок соблюдён, а возможные последствия понятны.
Какие бывают требования налоговой?
В повседневной речи предприниматели часто называют «требованием» любое официальное сообщение ФНС. Но юридически это разные документы.
От их вида зависят срок и порядок реагирования.
Документ
Почему направляют и что делать
Срок
Требование о представлении пояснений — п. 3 ст. 88 НК РФ
При камеральной проверке обнаружены ошибки, противоречия или расхождения. Проверить данные, дать пояснения либо внести необходимые исправления.
Обычно 5 рабочих дней с даты получения
Требование о представлении документов — ст. 93 НК РФ
Инспекция проводит налоговую проверку и запрашивает необходимые документы.
Обычно 10 рабочих дней
Требование по контрагенту — п. 1, 1.1 ст. 93.1 НК РФ
Проверяют другое лицо и запрашивают относящиеся к нему документы или информацию.
Обычно 5 рабочих дней
Требование по конкретной сделке — п. 2 ст. 93.1 НК РФ
Вне налоговой проверки запрошены документы или информация о конкретной сделке.
Обычно 10 рабочих дней
Требование об уплате задолженности — ст. 69 НК РФ
На ЕНС образовалось отрицательное сальдо. Необходимо проверить задолженность и исполнить требование.
8 рабочих дней, если не указан более длительный срок
Уведомление о вызове в налоговый орган — подп. 4 п. 1 ст. 31 НК РФ
Инспекция приглашает представителя организации для дачи пояснений.
Ориентироваться на дату явки и содержание уведомления
Указаны общие сроки для типовых ситуаций. Для отдельных категорий налогоплательщиков, специальных процедур и конкретных требований возможны особенности. Срок всегда нужно сверять с правовым основанием документа.
Требование о представлении пояснений
Частая ситуация — вопросы к налоговой декларации.
Например, компания подала декларацию по НДС, а автоматизированная проверка выявила несоответствие с данными поставщика.
Инспекция направляет требование о представлении пояснений.
Бухгалтер должен установить причину расхождения и определить, действительно ли декларация содержит ошибку.
Если данные правильные, необходимо аргументированно это подтвердить. Если выявлена ошибка, следует определить порядок её исправления.
При этом требование о пояснениях не означает, что нужно автоматически подавать уточнённую декларацию.
Требование о представлении документов
Инспекция может потребовать договоры, УПД, накладные, счета-фактуры и другие документы, необходимые для налоговой проверки, в пределах предусмотренных законом полномочий.
Здесь важно не только собрать бумаги, но и проверить их соответствие данным учёта.
Особенность: если представить документы в срок невозможно, закон предусматривает специальную процедуру уведомления инспекции с указанием причин и необходимого дополнительного времени.
Требование по контрагенту
Налоговая может проверять не вашу компанию, а её покупателя или поставщика.
Тогда у вас запросят информацию об отношениях с этим контрагентом.
Это не означает автоматически, что претензии возникли непосредственно к вашему ООО.
Однако представленные сведения должны соответствовать документам и фактическим обстоятельствам сделки.
Требование об уплате задолженности
Это принципиально другая ситуация.
Здесь инспекция не просит объяснить операцию, а сообщает о наличии задолженности, отражённой на едином налоговом счёте.
Руководителю нужно поручить бухгалтеру проверить:
- Состав отрицательного сальдо ЕНС.
- Какие налоги, взносы, пени и другие суммы сформировали задолженность.
- Правильно ли учтены платежи.
- Есть ли ошибка в начислениях или отчётности.
- Что необходимо сделать для исполнения требования или урегулирования расхождений.
Если задолженность спорная, важно оперативно инициировать сверку и выбрать законный способ защиты, не допуская бесконтрольного истечения срока.
Сколько времени есть на ответ на требование ФНС?
Одна из наиболее распространённых ошибок — отсчитывать срок от момента, когда директор или бухгалтер впервые прочитал документ.
Юридическая дата получения может быть другой.
Как считать рабочие дни
По статье 6.1 НК РФ:
- Течение срока обычно начинается на следующий день после даты или события, которым определено его начало.
- Сроки, указанные в днях, считаются в рабочих днях, если прямо не предусмотрены календарные дни.
- Выходные и нерабочие праздничные дни учитываются по правилам НК РФ.
Пример 1. Требование о представлении пояснений получено 2 ноября 2026 года.
Предположим, дата получения подтверждена и срок составляет пять рабочих дней.
Расчёт:
- 3 ноября — первый день.
- 4 ноября — нерабочий праздничный день.
- 5 ноября — второй день.
- 6 ноября — третий день.
- 9 ноября — четвёртый день.
- 10 ноября — пятый день.
При этих условиях крайний срок — 10 ноября 2026 года.
Это учебный пример; реальный срок нужно рассчитывать с учётом применимого производственного календаря и способа доставки документа.
Если требование пришло через электронный документооборот
С 5 февраля 2025 года для документов, направляемых по ТКС в соответствующем порядке, действует правило: датой получения считается шестой рабочий день после направления документа налоговым органом.
Отсутствие квитанции о приёме само по себе больше не препятствует определению даты получения по этому правилу.
Пример 2. Требование о представлении документов отправлено по ТКС 7 сентября 2026 года.
Предположим, применяется общий десятидневный срок по статье 93 НК РФ.
Шестой рабочий день после отправки — 15 сентября. Это юридическая дата получения.
Десятидневный срок исполнения начинает течь 16 сентября.
При отсутствии дополнительных нерабочих дней последний день — 29 сентября 2026 года.
Это не означает, что бухгалтеру стоит откладывать работу до юридической даты получения. Документ желательно начать обрабатывать сразу после его появления.
А если требование пришло другим способом?
При получении лично учитывается дата вручения уполномоченному лицу.
Для документов, направленных через личный кабинет налогоплательщика, действует предусмотренный НК РФ порядок определения даты получения; для рассматриваемых требований обычно это следующий день после размещения.
Для заказных писем предусмотрены специальные правила признания документов полученными. Например, для требования об уплате задолженности статья 69 НК РФ предусматривает получение по истечении шести дней с даты отправки.
Не следует автоматически переносить правила одного способа доставки на другой.
Можно ли продлить срок?
Для документов, истребованных по статье 93 НК РФ, существует специальная процедура.
Если организация не может подготовить документы в установленный срок, ей необходимо своевременно уведомить налоговый орган с указанием причин и предполагаемого срока представления.
В общем случае уведомление направляют в течение дня, следующего за днём получения требования, по правилам пункта 3 статьи 93 НК РФ.
Применяется установленная форма уведомления о невозможности представления документов (информации), КНД 1125045.
Инспекция рассматривает уведомление и принимает решение о продлении срока либо об отказе.
Само направление уведомления не означает автоматического продления срока.
Для требований по статье 93.1 НК РФ также предусмотрена возможность обращения за продлением. При этом необходимо учитывать специальный порядок и сроки.
А вот для представления пояснений по пункту 3 статьи 88 НК РФ нельзя автоматически применять механизм продления, предусмотренный для истребования документов по статье 93.
Что должен сделать директор: пошаговый алгоритм
Руководителю не обязательно самостоятельно готовить бухгалтерские пояснения или изучать проводки в 1С.
Но полезно организовать работу так, чтобы на каждом этапе было понятно, кто отвечает за результат.
Шаг 1. Определите вид требования
Попросите бухгалтера коротко сообщить:
- Что именно поступило.
- На основании какой статьи НК РФ.
- К какому налогу или периоду относится.
- Какие вопросы задаёт инспекция.
- Есть ли в требовании перечень конкретных документов.
Контрольный вопрос директора: «Что налоговая хочет получить от нас в результате?»
Ответ «Налоговая что-то запросила, разбираемся» недостаточен.
Шаг 2. Зафиксируйте срок
Бухгалтер должен определить юридическую дату получения и рассчитать последний день исполнения.
Руководителю желательно получить информацию в простом виде:
«Получено требование № …, срок исполнения — …, ответственный — …».
Если срок короткий, поручите подготовить ответ заранее, не откладывая на последний день.
Контрольный вопрос: «До какого числа мы обязаны ответить и чем подтверждается эта дата?»
Шаг 3. Назначьте ответственного
Если у компании есть бухгалтер, обычно именно он проводит первоначальный анализ.
При сложной ситуации могут потребоваться главный бухгалтер, налоговый консультант или юрист.
Назначьте одного человека, который отвечает за координацию процесса.
Он должен контролировать сбор документов, сроки, отправку и подтверждение принятия ответа.
Контрольный вопрос: «Кто лично отвечает за то, что требование будет исполнено?»
Шаг 4. Проверьте обоснованность требования и данные учёта
Бухгалтер должен установить, есть ли реальная ошибка.
Для этого могут понадобиться:
- Налоговые декларации.
- Регистры бухгалтерского и налогового учёта.
- Оборотно-сальдовые ведомости.
- Договоры и первичные документы.
- Банковские выписки.
- Данные контрагентов.
- Справки по ЕНС.
Важно проверять не только арифметику, но и фактическое содержание хозяйственных операций.
Контрольный вопрос: «Расхождение действительно существует? Если да, в чём конкретно причина?»
Шаг 5. Определите стратегию ответа
После проверки возможны разные варианты:
Данные компании правильные. Подготовить обоснованные пояснения и при необходимости подтверждающие документы.
Обнаружена ошибка. Определить, нужно ли исправлять учёт, подавать уточнённую декларацию и проводить дополнительные расчёты.
Истребованы документы. Проверить законность, относимость и состав запроса, затем подготовить предусмотренный ответ.
Требование потенциально неправомерно. Оценить порядок аргументированного реагирования и обжалования.
Контрольный вопрос: «Какой ответ мы направляем и почему выбран именно этот вариант?»
Шаг 6. Проконтролируйте отправку
Недостаточно услышать: «Ответ подготовлен».
Нужно убедиться, что документ действительно направлен предусмотренным способом.
Попросите бухгалтера сохранить:
- Сам ответ.
- Перечень приложений.
- Подтверждение отправки.
- Подтверждение доставки или приёма, предусмотренное соответствующим способом обмена.
- Результаты автоматической проверки электронных документов, если она применяется.
Контрольный вопрос: «Есть ли у нас доказательство, что ответ направлен надлежащим образом и принят системой?»
Шаг 7. Проверьте результат
После отправки работа может не закончиться.
Налоговая вправе провести дополнительные мероприятия в пределах своих полномочий, запросить новые сведения или сообщить о выявленных нарушениях.
Поэтому необходимо:
- Отслеживать новые сообщения ФНС.
- При необходимости проверить дальнейшее состояние расчётов.
- Сохранить переписку и итоговые документы.
- Исправить ошибки, если они обнаружены.
- Принять меры, чтобы аналогичная ситуация не повторялась.
Контрольный вопрос: «Проблема решена или нам ещё предстоят действия?»
Получили требование ФНС и не уверены в действиях бухгалтера?
Специалисты «Честных чисел» помогут разобраться в содержании требования, проверить бухгалтерские данные, подготовить необходимые пояснения и документы.
Как проверить, обоснованно ли требование налоговой?
Требование налоговой не стоит воспринимать как документ, содержание которого невозможно оспаривать.
ФНС имеет широкие полномочия по налоговому контролю, но они ограничены законодательством.
Например, при камеральной проверке действует специальный порядок запроса документов и пояснений. При истребовании информации о контрагенте необходимо учитывать основания статьи 93.1 НК РФ.
Что следует проверить:
1. Правовое основание. Какая статья и пункт НК РФ указаны в требовании? Соответствует ли запрос предусмотренной процедуре?
2. Относимость документов. Как запрашиваемые документы связаны с проверкой или конкретной сделкой?
3. Возможность идентификации запроса. Достаточно ли данных для определения операций и документов, о которых идёт речь?
4. Ранее представленные документы. Возможно, часть сведений уже имеется у инспекции. В предусмотренных законом случаях документы можно повторно не представлять, уведомив налоговый орган и указав реквизиты предыдущего представления.
5. Фактическое наличие документов. Если каких-то документов нет, нужно оценить основания их отсутствия и предусмотренный порядок уведомления налогового органа.
Важно понимать различия:
- Представить пояснения — объяснить инспекции фактические обстоятельства и позицию компании.
- Оспорить требование — использовать установленную процедуру защиты при несогласии с его законностью.
- Проигнорировать требование — не предпринять необходимых действий; это может привести к самостоятельным негативным последствиям.
Если у компании есть основания считать запрос неправомерным, лучше получить профессиональную правовую оценку и своевременно оформить позицию, а не просто отказаться от ответа.
Какие документы могут понадобиться для ответа?
Универсального комплекта документов не существует.
Перечень зависит от причины обращения налоговой.
Причина требования
Что проверить и подготовить
Расхождения в декларации по НДС
Книги покупок и продаж, счета-фактуры, УПД, данные контрагентов, акты сверок
Вопросы к доходам и расходам
Договоры, акты, накладные, банковские выписки, налоговые регистры
Запрос по контрагенту
Договор, первичные документы, акт сверки
Требование об уплате задолженности
Справки по ЕНС, начисления, платежи, декларации, уведомления об исчисленных суммах
Проверка конкретной операции
Договор, первичные документы, акт сверки
Перед отправкой бухгалтер должен проверить, что документы не противоречат друг другу.
Например, даты исполнения договора, отгрузки, акта и отражения операции в учёте должны иметь разумное и документально объяснимое соотношение.
Не следует прикладывать все документы компании «на всякий случай». Нужно понимать, какие документы обязательны к представлению по конкретному требованию, а какие используются только для подготовки внутреннего анализа или подтверждения пояснений.
Как правильно подготовить ответ на требование ФНС?
Качественный ответ должен не просто содержать набор документов, а решать конкретный вопрос инспекции.
В зависимости от формы и вида требования ответ обычно строится следующим образом:
- Идентификация организации и требования, на которое даётся ответ.
- Указание рассматриваемого налогового периода или операции.
- Изложение фактических обстоятельств.
- Результат проверки бухгалтерских данных.
- Обоснование позиции компании.
- При необходимости — перечень подтверждающих документов.
Если форма или электронный формат ответа установлены законодательством, необходимо их соблюдать.
Особенно важно для НДС: пояснения, предусмотренные пунктом 3 статьи 88 НК РФ, у налогоплательщиков, обязанных представлять декларацию по НДС электронно, направляются в электронной форме по ТКС в установленном формате. Бумажные пояснения в таких случаях не считаются представленными.
С 1 января 2026 года применяется обновлённый формат электронных пояснений к декларации по НДС.
Пример 1. Расхождение есть, но компания не ошиблась
Условная ситуация.
Инспекция обнаружила расхождение между декларацией покупателя и сведениями поставщика.
Бухгалтер ООО проверил книгу покупок, счёт-фактуру и документы поставки. Выяснилось, что данные компании отражены правильно.
В таком случае бухгалтер готовит пояснения с соответствующими сведениями и при необходимости подтверждающими документами, соблюдая предусмотренный формат.
Подача уточнённой декларации только ради устранения расхождения не требуется, если собственных ошибок, требующих её представления, не обнаружено.
Пример 2. В учёте действительно обнаружена ошибка
Условная ситуация.
После получения требования бухгалтер выяснил, что хозяйственная операция неверно отражена в налоговом учете.
В этом случае недостаточно написать инспекции, что компания «исправит ошибку».
Необходимо:
- Определить характер ошибки.
- Рассчитать её влияние на налоговые обязательства.
- Проверить необходимость подачи уточнённой декларации по статье 81 НК РФ.
- При необходимости скорректировать учёт и обязательства.
- Подготовить предусмотренные пояснения или документы.
Выбор действий зависит от того, привела ли ошибка к занижению налога, увеличению налоговой базы, искажению других показателей и какие специальные правила применяются.
Пять типичных ошибок при ответе на требования налоговой
Ошибка 1. Пропустить срок, потому что бухгалтер поздно увидел документ
Требование может считаться полученным по специальным правилам даже тогда, когда ответственный сотрудник не открыл его в программе.
Как избежать: ежедневно контролировать входящие сообщения ФНС и вести отдельный календарь сроков.
Ошибка 2. Отправить формальный ответ без анализа
Фраза «Все данные правильные, расхождений нет» без проведённой проверки может не устранить вопросы инспекции.
Как избежать: сначала выяснить причину, затем формулировать позицию и определять необходимые подтверждения.
Ошибка 3. Представить неполные или противоречивые документы
Например, бухгалтер направил акт, но не проверил, совпадают ли его данные с отражением операции в учёте.
Как избежать: сверить комплект документов перед отправкой и убедиться, что ответ охватывает все обязательные пункты требования.
Ошибка 4. Без необходимости подать уточнённую декларацию
Сам факт получения требования не всегда означает наличие ошибки в декларации.
Поспешная корректировка может изменить налоговые обязательства и вызвать дополнительные вопросы.
Как избежать: прежде установить причину расхождения и правовые последствия исправления.
Ошибка 5. Не проверить результат электронного документооборота
Файл может быть сформирован бухгалтерской программой, но это ещё не подтверждает надлежащего исполнения обязанности.
Как избежать: контролировать предусмотренные подтверждения направления и принятия документов, включая сообщения об отказе или ошибках формата.
Что будет, если проигнорировать требование ФНС?
Последствия зависят от вида документа и обстоятельств нарушения.
Штраф за непредставление документов
При непредставлении документов, необходимых для налогового контроля самой компании, может применяться пункт 1 статьи 126 НК РФ.
Общий размер санкции по этому основанию — 200 рублей за каждый непредставленный документ.
Но нельзя автоматически применять этот штраф к любому запросу инспекции.
Например, за неправомерное непредставление документов о контрагенте или конкретной сделке в соответствующих случаях предусмотрена ответственность по пункту 2 статьи 126 НК РФ — 10 000 рублей.
Ответственность за непредставление сведений и пояснений
При наличии предусмотренного законом состава нарушения может применяться статья 129.1 НК РФ.
По общему правилу санкция составляет:
- 5 000 рублей — за нарушение.
- 20 000 рублей — при повторном нарушении в течение календарного года.
Основание ответственности нужно определять индивидуально. Нельзя считать, что любой неполный ответ автоматически влечёт этот штраф.
Дальнейшие действия налоговой
Если инспекция не получила необходимые пояснения или документы, налоговый контроль может продолжиться в установленном порядке.
В зависимости от обстоятельств это может привести к дополнительным запросам, составлению акта проверки и другим предусмотренным законодательством действиям.
Взыскание задолженности и ограничения по счетам
Неисполнение требования об уплате задолженности может привести к принудительному взысканию по статьям 46 и 47 НК РФ, а в предусмотренных случаях — к ограничениям операций по счетам.
При этом неполучение налоговой квитанции о приёме электронного требования само по себе с 5 февраля 2025 года не является основанием для блокировки расчётного счёта.
Важно различать нарушение порядка обмена электронными документами, непредставление налоговой отчётности и наличие налоговой задолженности. У каждого случая собственные правовые последствия.
Когда стоит привлечь независимых специалистов?
Далеко не каждое требование налоговой нуждается в участии стороннего консультанта.
Если бухгалтер понимает причину запроса, располагает документами и может аргументированно подготовить ответ, задача часто решается силами действующей бухгалтерии.
Но есть ситуации, когда независимая оценка особенно полезна.
Бухгалтер не может объяснить расхождения. Руководитель слышит общие ответы, но не получает конкретной причины и плана действий.
Ошибка затрагивает значительные суммы. Неправильное решение может повлиять на налоги, пени и дальнейшие проверки.
Требования поступают регулярно. Это может свидетельствовать о проблемах с документооборотом, сверками или качеством учёта, хотя само по себе не доказывает наличие ошибок.
Необходимо восстановить учёт. Часть первичных документов отсутствует, данные 1С не соответствуют отчётности.
Возник спор о законности требований. Может потребоваться участие налогового юриста или специализированного консультанта.
Профессиональная помощь может включать анализ запроса ФНС, проверку учётных данных, подготовку документов и пояснений, оценку рисков и рекомендации по дальнейшим действиям.
Для руководителя главный результат такой работы — не просто отправленный ответ, а понимание того, что произошло, насколько корректен учёт и что нужно исправить.
Требование ФНС заставило сомневаться в бухгалтерском учете?
Компания «Честные числа» проводит независимую проверку бухгалтерии: анализирует состояние учета и отчетности, выявляет возможные ошибки и дает рекомендации по из устранению.
Чек-лист директора: как проконтролировать ответ налоговой
Перед закрытием задачи убедитесь, что выполнены все пункты:
- Получен полный текст требования, а не только уведомление.
- Определено правовое основание и содержание запроса.
- Установлена юридическая дата получения.
- Рассчитан последний день исполнения.
- Назначен ответственный за подготовку и отправку.
- Проверены данные учёта и причина расхождения.
- Определён обоснованный порядок реагирования.
- Подготовлены необходимые пояснения и документы.
- Ответ направлен, подтверждения сохранены.
- Проконтролированы дальнейшие действия и устранение выявленных проблем.
Пять вопросов, которые директору полезно задать бухгалтеру:
- Почему налоговая прислала это требование?
- Есть ли ошибка в нашем учёте или отчётности?
- Что именно мы должны направить и до какого числа?
- Какие риски существуют, если проблема подтвердится?
- Как мы поймём, что вопрос с налоговой закрыт?
Часто задаваемые вопросы
Можно ли не отвечать на требование налоговой?
Нет, в любом случае нужно отправить письмо в ответ. Если требование законно и предусматривает обязанность представить документы, сведения или пояснения, игнорировать его рискованно. При сомнениях в правомерности запроса необходимо проверить основания и выбрать предусмотренный законом способ реагирования.
Можно ли попросить продлить срок?
Для истребования документов по статьям 93 и 93.1 НК РФ предусмотрены соответствующие процедуры. Продление не является автоматическим. Для пояснений по статье 88 НК РФ нельзя без проверки применять те же правила.
Что делать, если бухгалтер говорит, что требование ошибочное?
Попросите объяснить, на каких документах и нормах основан этот вывод и какой ответ будет направлен. Если аргументов нет, имеет смысл получить независимую консультацию.
Нужно ли сразу подавать уточнённую декларацию?
Нет. Сначала необходимо определить, действительно ли есть ошибка, какие показатели она затронула и возникают ли основания для представления уточнённой декларации по статье 81 НК РФ.
Что делать, если налоговая запросила документы, которых нет?
Не следует придумывать или оформлять документы задним числом, искажая реальные обстоятельства. Нужно установить причину отсутствия и использовать предусмотренный порядок уведомления налогового органа.
Как проверить, что ФНС получила ответ?
Проверить статусы и подтверждающие документы в системе электронного взаимодействия либо иные доказательства представления, предусмотренные используемым способом. Важно отличать отправку файла от надлежащего представления документа.
Можно ли поручить подготовку ответа сторонней бухгалтерской компании?
Да. Сторонние специалисты могут проверить требование, проанализировать документы и подготовить ответ. Представительство перед ФНС осуществляется при наличии необходимых полномочий и с соблюдением требований к электронной подписи и документообороту.
Главное, что нужно знать руководителю
Получение требования ФНС — не повод автоматически считать, что у компании серьёзные налоговые нарушения.
Но это задача, которую нельзя оставлять без контроля.
Руководителю необходимо получить от бухгалтера ответы на четыре вопроса: почему пришло требование, до какого числа нужно ответить, какую позицию занимает компания и чем будет подтверждено исполнение.
Хорошо организованная бухгалтерия не ограничивается отправкой отчётности. Она контролирует запросы налоговой, своевременно сверяет расчёты и документы, объясняет причины возникающих вопросов и помогает руководителю принимать обоснованные решения.
Именно такой подход позволяет снизить вероятность повторных ошибок и сохранить контроль над налоговыми обязательствами бизнеса.
Материал подготовлен по состоянию на 5 ноября 2026 года. При решении конкретного налогового вопроса необходимо учитывать вид требования, обстоятельства компании и действующую редакцию законодательства.